söndag 31 mars 2019

Utdelningssäsongen har kommit igång på allvar!

Årets stora högtid för oss utdelningshökar är alltså här på riktigt. Inget mer pratande/drömmande/planerade för det, utan nu är vi faktiskt här. Just mars ger oss kanske inte det största av regn men likväl de där första dropparna på pannan som varnar en för att "Nu kommer skyarna öppna sig på riktigt!". Fast på ett bra sätt då förstås.


Den stora utdelningen kom ifrån Willys, eh jag menar Axfood (affiliatelänk), som levererade hela 3 500 kronor till mig. I övrigt så ser vi att jag också fick in en hel del från Castellums (affiliatelänk) halvårsutdelning och några av mina utländska innehav som levererar för mig året om. Hela portföljen som ska ge mig över 30 000 i år kan ni hitta på den här länken.


Ser man över tid så kan man redan nu se att 2019 kommer bli ett väldigt positivt år för mig. Det är också ett år där jag verkligen fått fart på mitt ekonomiska tänk och blivit seriös med sparandet. I det sammanhanget är ju bloggen lifehack #1 för att sortera tankarna och få stöd på vägen. Det kan inte nog poängteras hur viktigt det är för mig.


Och bara för att det är roligt, så är det ju trevligt att även kolla hur de ackumulerade utdelningarna ter sig sedan jag började mäta 2015. Det skall ju sägas att jag började investera redan 2010 och har utdelningar därifrån men valde att börja mätningarna 2015 för det var så många trista år däremellan utan någon portfölj p.g.a. lägenhetsköp osv.

Alla mina grafer kan ni göra själva för att följa upp i vilka hinkar ni samlat upp ert utdelningsregn. Ni hittar dessa under "Mina Verktyg". 5 380 kronor landade jag alltså på i utdelningar för mars, hur gick det för er?


Inlägget innehåller s.k. affiliatelänkar. Läs mer om detta här.

lördag 30 mars 2019

"Vårt långsiktiga mål är att lämna utdelning till våra ägare"

Här kommer så del 2 av min samarbetsintervju med Infrea ABs sympatiske VD Tony Andersson. Del 1 kan ni läsa här, där vi fick en bra introduktion till huvudpersonen och bolaget i sig. Nu får vi möjligheten att dyka än mer i varför bolaget är ett bra investeringscase och Tonys "speciella förmåga". Enjoy!


Foto: Pia Green. I bakgrunden syns konstinstallationen Rosa vägg samt EU pall och krita. av konstnären Torbjörn Johansson.


- Det här med substansrabatt hör man ju ofta om gällande investmentbolag, vad är det egentligen och varför ska man ha koll på det som investerare?
Handlas investmentbolaget till substansrabatt så betyder det att du köper aktier under dess egna kapital. Handlas aktien istället med en substanspremie så betyder det att du köper aktier till ett högre pris än dess egna kapital. Det finns idag många hemsidor som hjälper till att ha koll på detta, t.ex. substansrabatt.se/substansrabatt/

- Hur ser er fortsatta utvecklingsresa ut som bolag?
Vi vilar inte på soffan och vi är inte nöjda även om det går mycket bra för oss. Vi har satt upp ett mål att om notera aktien på Nasdaq Small Cap år 2021 via Nasdaq First North Premier före detta. Genom tydliga mål för vår utveckling på detta vis blir det även tydligt vilka steg vi ska ta för att nå dit. Vi har samtidigt satt upp ett ganska tufft tillväxtmål om cirka 20 procent årligen och att vår soliditet ej ska understiga 30 procent. Det gör att vi prioriterar rätt och att samtliga förvärv vi gör är långsiktigt hållbara. Vi kommer förutom den svenska marknaden på sikt även titta på geografisk expansion även inom Norden genom förvärv. Det är en spännande utveckling jag ser framåt.


- Vilka typer av bolag intresserar er som möjliga förvärv? Hur ser er modell ut för att integrera dem under ert "paraply" på bästa sätt?
Vi har en tydlig strategi där vårt investeringsfokus främst ligger på små till medelstora onoterade samt kassaflödespositiva industri- och servicebolag inom infrastruktur, med en omsättning inom intervallet 30 till 300 MSEK. Vi tittar därtill mycket på ledarskapet och entreprenörerna i bolagen vi förvärvar. Vi vill att de ska vara kvar och fortsätta driva bolagen men med vårt stöd utveckla dem till större tillväxt. Här ligger arbetet med att få in våra dotterbolag i vår koncern främst på att vi gör värdeskapande aktiviteter för att bibehålla en god organisk tillväxt med starkt resultat samt ett bra kassaflöde.

- Hur påverkas ni inom infrastruktur av en potentiell lågkonjunktur?
Om vi ser bakåt i tiden är infrastruktur typiskt stark även under konjunktursvängningar. Och jag vill påstå att Infrea står för stabilitet på denna marknad. Vi drivs inte av snabba förvärv och avyttringar som många andra bolag faktiskt ofta gör. Utan vi finns i denna nisch med ett långsiktigt engagemang och perspektiv. Självklart påverkas vi alla av konjunkturläget. Men Infreas kombination av tydlig marknadsnisch och det faktum att vi arbetar med långsiktig utveckling av våra portföljbolag gör att vi påverkas i mycket liten grad.

- Ni handlas ju på First North idag, vad bör man tänka på som investerare när man handlar på den börsen?
Vår ambition är ju att komma in på main market inom några år, men på First North kan det ibland ta lite längre tid att sälja sina aktier. Men listan spelar samtidigt här mindre roll, det är bolaget man investerar i som är det viktigaste. Man måste tro på verksamheten.

- Vi är ju många som läst Tobias Schildfats "Vägen till din första miljon" där han rekommenderar investerare att bara spara i investmentbolag. Vad tror du om det som investeringsstrategi? Varför ska man välja den här strategin framför ett par breda indexfonder?
Jag har också läst den, bra bok. Vi är proffs på att driva bolag, vi jobbar på en onoterad marknad som är mycket större och billigare än den noterade. Men framförallt tar vi ingen avgift vilket en fond gör. Personligen tror jag dock att man som sparare kan dra fördelar av att ha både och. Den ena förtar inte den andra.

- Jag är ju själv utdelningsinvesterare så jag är ju djupt nyfiken när det kommer till er som framtida utdelningscase. Vad har ni för ambitioner här framöver? Vågar man drömma om i alla fall 3% direktavkastning?
Vårt fokus under 2019 är självklart att fortsätta driva våra dotterbolag till effektivitet, utveckling och med det även ökad lönsamhet. Och ökad lönsamhet kommer på sikt ge oss möjlighet till utdelning till våra ägare. Vi har idag faktiskt över 500 ägare vilket är väldigt roligt! Mitt mål är att Infrea ska vara tillgängligt för så många som möjligt att investera i. Och vi välkomnar fler ägare! Vårt långsiktiga mål – men nu pratar vi flera år framåt – är att lämna utdelning till våra ägare. Det är i slutänden styrelsen som föreslår när en utdelning kan komma att ske och i vilken grad.

- Jag förstår. Men en ytterligare rak fråga sett från mitt perspektiv som investerare. Varför ska man hoppa på tåget och investera i Infrea AB? Du har gått in på det delvis tidigare men har du en hisspitch som sammanfattar värdet ni besitter som investeringscase?
Jag är med på vad du menar. Jag har redan som du säger berättat om att vi finns på en okonsoliderad marknad och att infrastruktur som segment är relativt andra mindre känsligt för konjunktursvängningar. Lägg därtill vilka bolag vi köper, onoterade och stabila över tid. Så min pitch är; vill du hitta en långsiktigt stabil investering – satsa på infrastruktur. Du ska där välja oss, Infrea, eftersom vi skapar värde genom utveckling och tillväxt av våra innehav.
Infreas aktie är en bra byggsten i en diversifierad portfölj. Med Infrea får du lägre risk och stabil avkastning som tillsammans med några ”hockey stick”-aktier ger en aktieportfölj med god framtida avkastning.

- Du ska ha stort tack Tony för att du tog dig tid att svara på alla mina frågor, gick ju väldigt fint detta. Men sensationslysten ”journalist” som jag är så vill jag ju ha något litet som är exklusivt för bloggen. Har du någon personlig talang eller förmåga som få där ute känner till som du skulle kunna bjuda på som avslutning?

Tack själv! Det har varit ett intressant samtal och jag uppskattar att jag fick vara med och berätta om Infrea. Talang och förmåga är kanske pretentiöst. Men jag är jägare och trivs väldigt bra ute i skog och mark oavsett om jag får ett byte med mig hem eller ej. Jag är hyfsat duktig kock och lagar gärna till det egna köttet med fina råvaror därtill. Det brukar i alla fall bli uppskattat av familj och vänner, så kanske kan vi kalla det en talang? Annars har jag väl i alla fall lyckats med att skaffa mig snälla vänner och det kan ju sägas vara en lyckosam förmåga det med.

fredag 29 mars 2019

Avanza släpper ny fond: Emerging markets

Avanza droppade en väldigt fin nyhet nu imorse tycker jag. Som ett komplement till deras Avanza Zero (indexfond med svenska bolag) och Avanza Global (indexfond med globala bolag, mycket Nordamerika) kommer nu alltså Avanza Emerging Markets (indexfonden med bolag på starka tillväxtmarknader).


Jag tycker att fonden kompletterar deras utbud otroligt bra för den som är villig att ta lite mer risk och exponeras mot bolag i de länder där vi fortfarande ser stark tillväxt. Och detta erbjuder Avanza till en väldigt låg avgift om man jämför med konkurrenterna. Främst är det Sydostasien som du exponeras mot i fonden men även lite Indien, Brasilien och Ryssland.


Jag har alltid varit väldigt glad i Avanza. De var först med att verkligen erbjuda en snygg användarupplevelse för oss småsparare och även pressa priserna i samma veva. Jag tycker verkligen att den här nya fonden känns som en bra möjlighet till god avkastning på sikt för den som gillar att äga fonder mer än specifika bolag. Egentligen så har ju Avanza faktiskt skapat den ultimata nybörjarportföljen i någon mening, med tre olika indexfonder till låga kostnader, rimlig avkastning och med god riskspridning. Är ni sugna på mer info och att ev handla i Emerging Markets-fonden så kan ni göra detta på följande länk (affiliatelänk).

Hur ser ni själva på fonden? Blir det köp?


Inlägget innehåller s.k. affiliatelänkar. Läs mer om detta här.

onsdag 27 mars 2019

I huvudet på en Börs-VD: Intervju med Infrea ABs Tony Andersson

Våren är här och utöver att knoppar brister och att utdelningarna formligen forsar in så hittar jag ett nytt glädjeämne på bloggen i att få intervjua en sympatisk Börs-VD, nämligen Tony Andersson från investmentbolaget Infrea AB. Inlägget är ett samarbete för att ge Infrea som investeringscase lite mer publicitet men i grund och botten är det en vanlig intervju där jag fått ställa alla frågor jag önskat och Tony svarat på ett övertygande och hjärtligt sätt. Aktien i sig känns ju ganska spännande får jag säga, 37% uppgång bara under den senaste månaden är en häftig utveckling. Men nu kör vi igång intervjun tycker jag. Ladies and gents, I give you...Tony Andersson!


- Välkommen hit Tony, först och främst så får du gärna presentera dig själv och sedan berätta lite mer om Infrea AB?
Tack! Jag heter Tony Andersson är 45 år och bor i Saltsjöbaden utanför Stockholm tillsammans med min fru och min yngsta son. Jag är har en examen som civilingenjör från KTH inriktat på väg och vatten. Det har visat sig att jag valde rätt och att intresset hållit i sig, under hela min yrkeskarriär har jag nämligen jobbat i olika roller på företag som på något vis finns inom samhällsbyggnadssektorn. Jag tycker att uppdraget jag nu har på Infrea – att först ta oss till börsen och sen fortsätta att bygga vidare på detta unika företag – är jätteinspirerande!


Foto: Pia Green


- Så Stockholmsbaserad just nu men vart är du ifrån ursprungligen och ligger det här med samhällsbyggnad inom familjen på något sätt?
Jag kommer från en jätteliten by uppe i norra Jämtland. I min klass var vi endast 13 elever upp till nionde klass. Min far var byggnadsarbetare på den tiden och lågkonjunkturen i början av 90-talet drabbade Sverige hårt och i synnerhet glesbygden. Det var då jag valde att flytta till Stockholm. Det var 1994 så nu har jag bott längre i Stockholm än i Jämtland men jag kallar mig trots detta ändå Jämtlänning och jag återvänder gärna och hälsar på när där ges tid för det.

- Hur har resan sett ut för er hittills?
Vi har jobbat strukturerat och konsekvent enligt vår affärsidé: att förvärva och utveckla verksamheter med en sund grundaffär och tydlig förbättringspotential, växa geografiskt samt att fortsätta att utveckla ägda bolag genom långsiktigt engagemang och entreprenörskap. Och det gör vi bra. Vi skiljer här ut oss från andra investmentbolag tycker jag, just i vårt aktiva engagemang i våra dotterbolag. Det har varit en språngbräda för vår framgång hittills och jag tro att det är en stor anledning till att vi nu ser ett ökat antal aktiesparare bland våra aktieägare.

- I vilka geografier är ni som starkast, och varför har ni valt dessa?
Idag är Infreas starkaste geografiska närvaro i söder och Mellansverige från Göteborg i väster till Linköping i Öster och upp genom Mälardalen och Storstockholm. Men vi har flera egna verksamheter längre norrut genom till exempel Brandskyddsteamet BST som är rikstäckande och vi startar fler depåer i vår verksamhet bland annat inom Cleanpipegruppen.

- Vad är er nisch som bolag?
Infrea har en väldigt tydlig marknadsnisch där vi som industrikoncern levererar produkter, service och tjänster inom infrastruktur och samhällsbyggnad. Samhället vi lever i måste fungera oavsett om det blir en lågkonjunktur och det ekonomiska klimatet blir kärvt. Infrastrukturen är helt enkelt väldigt central för både dig och mig och alla andra i vårt samhälle. Vi spretar inte ut med andra investeringar utan jobbar konsekvent med att hitta, förvärva och utveckla bolag inom denna nisch. Det tror jag är en nyckel till vår framgång. Att vi är tydliga och att det är lätt att förstå vad vi gör.


- Eftersom jag vuxit upp i Sverige känns det som att infrastrukturen i bydgen, det är något kommunen eller pappa staten tar hand om. Men verkligheten ser kanske annorlunda ut?
Jag brukar säga att det är Infrea som får samhällen att fungera. Med det menar jag att det är verksamheter som våra dotterbolag som utför de arbeten som planeras av såväl statliga myndigheter som kommuner runt om i landet, men även företag och föreningar samt privatkunder ibland. Visst är mycket av infrastrukturen skattefinansierad, det är en del av vår välfärd. Gällande lagar och regler är där ingen skillnad mellan stad och landsbygd. Dock kan politiska beslut skapa variationer. Men vår roll är att leverera kvalitativa tjänster och leveranser i de projekt vi kontrakteras oavsett vem som är vår uppdragsgivare och vart det är geografiskt.

- Hur kom ni fram till att det var rätt nisch för er?
En viktig anledning är att infrastruktur som segment är relativt okänsligt för konjunktursvängningar. Jag brukar säga att det blir stopp i avloppsrör, hål i vägen och att samhällen fortsätter att växa med fler invånare även i tider av åtstramning. Marknaden är dessutom fortsatt både fragmenterad och okonsoliderad, vilket skapar för stora möjligheter till tillväxt och utökade marknadsandelar för Infrea, genom våra skalfördelar och vår koncerns struktur.

- Vad i din bakgrund gjorde att du ville axla rollen som VD i just ett investmentbolag?
Jag har alltid haft utvecklande och drivande roller. Jag är inte en förvaltare i främsta hand utan en visionär och entreprenöriell person som trivs med att förbättra och hitta möjligheter till fler och bättre affärer. Därför var Infrea spännande för mig. Jag får göra både det jag drivs av och det som jag är bra på. Att bygga och utveckla Infrea till en framgångsrik industrikoncern och att ta fler andelar på infrastrukturmarknaden.

- Vad är skillnaden egentligen på ett investmentbolag och en vanlig fond?
En fond är en skapad produkt där man köper andelar i produkten och det är fonden som i sin tur köper aktier eller andra innehav, vilket till exempel kan vara aktier i ett investmentbolag. Vi investerar direkt i andra bolag och vi har alltid större ägarandel än en fond, minst 50 procent. En investering i ett investmentbolag kan ge aktieutdelning och som aktieägare betalar man ingen avgift för att ha sina aktier när de väl är köpta. Till skillnad mot en fond där man måste betala en avgift för sin andel i fonden. Men likheten är att vi bägge investerar i andra bolag, och en fond kan ju också investera i Infrea. Vi är aktiva ägare i våra innehav medan fondförvaltare vanligen är mer eller mindre passiva ägare. Det är dock lättare att sälja en fond än större post aktier över börsen, men aktier skall man se på lång sikt. Vilket jag i och för sig tror man skall göra även med fonder

------

Vi får faktiskt ta och tacka Tony för den här första delen av intervjun, för det kommer mer. Samtalet flöt på lite för bra och min frågvishet var nog lite för stor helt enkelt så vi får lov att dela upp den här intervjun är jag rädd. Jag får be att återkomma med del två inom ett par dagar där vi går djupare in på investmentbolag som investeringsform och där Tony även droppar en speciell talang exklusivt för bloggen.

Har ni några frågor redan nu som ni skulle vilja ställa till Tony eller funderingar kring bolaget som sådant? Släng iväg en kommentar så ser jag till att ni får svar på det :).

tisdag 26 mars 2019

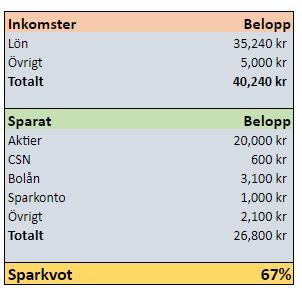
Sparkvoten i mars över strecket, äntligen!

Som rubriken lyder, så är det här en riktigt skön månad att sammanfatta. Som jag har längtat efter att äntligen stabilisera intäkterna och inte ha massa dumma utgifter i form av större resor osv. Äntligen lite slit för mödan, som jag faktiskt inte upplevt som något större möda heller för den delen. Livet har bara flutit på fokuserat och bra. Kanske all den löpträning jag tagit mig för under månaden som gjort att jag varit lite mer här och nu helt enkelt?


Riktigt härligt som sagt. På inkomstsidan så är det mitt konsultarbete som bidrar positivt med 5 000 per månad, som jag nu satt som en stående överföring på mellan mina konton. Så får jag helt enkelt se till att fakturera tillräckligt så att överföringen kan gå igenom, enkelt sätt att motivera mig själv på. Det här känner jag mig verkligen stolt över måste jag säga. I mitt hem där man torkade sig med dasspapper från Eldorado och mest levde på köttbullar och makaroner, så var inte direkt företagande något som lyftes fram som ett alternativ utan det här är något jag skapat själv. Får man klappa sig på axeln för det? Jag tar mig friheten idag och gör så.

Och ser vi för hela 2019 här nedan så känns det än bättre att få en vändning här i mars, tillsammans med vårens intåg så att mitt mål gällande sparkvot för 2019 kan uppnås.


- Mallar för sparkvot, budget, utdelningsöversikt etc hittar ni, i vanlig ordning, bland Mina Verktyg.
- Spartips hittar ni på följande länk.

Hur gick mars månad för er? Tog sportlovsferien med familjen på budgeten eller lyckades ni hålla uppe sparkvoten?

söndag 24 mars 2019

Belåna aktier: Min strategi!

I november förra året skrev jag ett omdiskuterat inlägg som hette "Belåning av aktier". I inlägget skrev jag bland annat "Här kommer en redogörelse för något, som jag förvisso inte hymlat med, men ändå skäms något för." Nu tänker jag att det är dags att ta ett nytt grepp på den här frågan om belåning av aktier eftersom det fortfarande är en stor del av min strategi för att accelerera portföljutveckling under mina första, stora uppbyggnadsår som investerare.

Jag har alltså sedan drygt ett år nyttjat belåning av min aktieportfölj för att boosta mina investeringar och aktieutdelningar. Anledningen till att jag gör det är för att jag, till de förmånliga räntorna som Avanza och Nordnet erbjuder, kan nyttja ett arbitrage här som gör att det lönar sig för mig att belåna min aktier.

Exempelvis så lönar det sig så klart att låna pengar till 2,46 % ränta (ovanpå 0,45 % skatt för ISK 2018) så länge jag investerar i utdelningsaktier med direktavkastning >3 %. Och som ni kan se i Min Portfölj så är det dessutom över 4% i direktavkastning som gäller för de flesta av mina innehav, vilket innebär att jag gör en vinst direkt på 1 % för varje investerad krona i form av den utdelning som dimper in på kontot. Det här är mitt huvudargument för att man ska nyttja belåning av aktier, och sätta igång ränta-på-ränta-effekten, trots att man löper risken att sugas med i lånehajarnas retorik om enkla vinster och då överbelåna sig på kuppen.


Något man måste ha i åtanke vid belåning av aktier är vad som händer vid en potentiell nedgång. 

Minskar aktierna i värde så minskar också ditt belåningsutrymme, vilket betyder att om du lånat nära en av brytningsgränserna för ökad ränta så kan det innebära att det plötsligt blir väldigt ofördelaktigt för dig att belåna dina aktier. Dessutom utlöses även en hävstångseffekt som gör att du förlorar mer pengar i nedgång än du hade gjort om du skippat att belåna din portfölj (samma sak gäller ju uppgång så klart). Ett exempel på hävstångseffekten vid belåning av aktier är att om du har 100 kr i din aktieportfölj, och väljer att belåna portföljen till 10%, så har du nu en portfölj värd 110 kr. Vid en 10%-ig nedgång på börsen sjunker din portfölj med 11 kr, istället för 10 kr som hade varit fallet om du inte hade valt att belåna den. Eftersom det är en lånad krona som du förlorar så ökar din belåningsgrad och om du inte får återhämtning på börsen eller kan stoppa in mer pengar på din depå för att gottgöra förlusten, så kan det bli ett problem.


Ok, jag förstår. Men hur ser då de två stora långivarnas villkor för belåning ut?


Avanzas superlån ger dig följande räntor, baserat på din förmånsnivå hos dem


Nordnets "knockoutlån" ger dig i dagsläget följande nivåer:
- 1,19 % ränta upp till 40 % utnyttjande av din portföljs belåningsvärde
- 2,69 % ränta upp till 60 % utnyttjande av din portföljs belåningsvärde
- 5,70 % ränta om du överstiger 60 % utnyttjade av din portföljs belåningsvärde

Glöm inte att ditt belåningsvärde inte är detsamma som din portföljs värde. I regel ligger belåningsvärdet på en aktie mellan 40-80% av dess marknadsvärde. Så om du har en aktie värde 100 000 kr, så är det maximalt bara 80 000 kr av dessa som du kan låna pengar för. Det är bra att ha det i åtanke innan man galopperar iväg på en låneräd utan dess like.

Värt att nämna är att Avanza under andra halvan ändrade sitt avtal och införde lägre räntenivåer, där de också blev först med att ge 0% ränta upp till 10% belåning. Nordnets lån var länge bättre men eftersom Avanza nu tog upp kampen så kanske Nordnet ruvar på nya förbättringar för att befästa sin dominans än en gång? Det är alltså fortfarande ett öppet landskap där de gärna får konkurrensutsätta varandra så mycket de vill, det blir vi konsumenter bara glada för.

Sedan vill jag också nämna att Nordnets villkor tillåter dig att belåna väldigt många fler värdepapper än Avanza, så jag har funnit att det är en mycket enklare process att belåna min portfölj via Nordnet hittills. Dessutom så har Avanza tyvärr bränt lite förtroende genom att med kort notis addera eller ta bort aktier från sin lista på värdepapper som man kan belåna. Detta gör att man eventuellt tvingats till panikaffärer man inte hade tänkt sig på förhand om man ligger nära olika brytnivåer, vilket jag gjort nu inledningsvis. Förhoppningsvis förbättrar de detta framöver men man ska absolut döma dem efter sin historik på det här området.


Alright, jag är med. Hur ser din strategi för belåning av aktier ut nu då?

Vi kör öppna kort här. I dagsläget har jag tre olika portföljer, en Kapitalförsäkring på Nordnet, ett ISK på Nordnet och ytterligare en Kapitalförsäkring på Avanza. I dagsläget maxar jag belåning på samtliga upp till den nästa högsta gränsen i tid till utdelningssäsongen för att maxa årets utdelning. Tanken är att jag sedan kommer beta av belåningen bit för bit. Just nu har jag en belåning som gör att jag har följande räntenivåer:

  • Kapitalförsäkring på Nordnet: 2,69%
  • Investeringssparkonto på Nordnet: 2,69%
  • Kapitalförsäkring på Avanza: 2,16%


Jag kommer få störst utväxling för varje avbetalning på lånet om jag lägger det på Nordnet. Där kommer jag, på bara några månader, kunna gå ifrån 2,69% i ränta till 1,19%. Speciellt på min Kapitalförsäkring krävs det bara ytterligare 10 000 kr i insatt kapital för att göra den här justeringen. Så steg för steg, genom att endast handla för utdelningarna som kommer in under våren och mina månatliga insättningar från lön, kommer jag satsa hårt på att nå 1,19% i ränta på mina båda portföljer hos Nordnet. När jag väl nått den nivån så kommer jag börja beta av lånet på Avanza med samma tänk och där lägga mig på 1,44% ränta. Att få ned belåningen till 0% kommer inte vara prioritet på ett tag. Alltså, kommer belåningen på sikt se ut enligt följande:

  • Kapitalförsäkring på Nordnet: 1,19%
  • Investeringssparkonto på Nordnet: 1,19%
  • Kapitalförsäkring på Avanza: 1,44%

Anledningen att jag ändå tillåter mig själv att bibehålla belåningen av portföljen är att jag känner mig trygg i att jag kan täcka upp eventuella börsfall nu under ett tag framöver. Inkomsterna ser superfina ut (kommer få ut 40' efter skatt varje månad om jag inte har några sjukdagar) samt att jag nu ser till att ha en lagom buffert som ger mig snabba pengar utifall någonting sker på börsen. Jag är dock väldigt medveten om att det kan vara värt att revidera den här strategin om ett par år när jobblust och hälsa kanske inte ligger på samma nivå. Just nu är jag i en stark intjäningsfas i livet och kan därför unna mig att ge portföljen lite extra bränsle.

Två enkla riktlinjer för mig själv så att jag kan uppfylla min strategi

  1. Bibehåll buffertkontot på minst 10 000 kr för att kunna täcka upp för eventuella marknadsfluktuationer
  2. Köp endast för utdelningar eller insatt kapital fram till att belåningen ligger på den specificerade nivån som jag satt i min strategi

Hur ser ni på er portföljs belåning? Ser fram emot lite tankar här, eftersom jag vet att det finns många olika synpunkter på detta. "Den som är satt i skuld är inte fri" är exempelvis en återkommande tanke man får höra på ämnet.
Related Posts Plugin for WordPress, Blogger...